Avec l’arrivée progressive de la réforme de la facturation électronique en France, de nombreux élus de CSE se posent des questions : Notre comité doit-il s’équiper d’un outil spécifique ? Sommes-nous soumis aux mêmes obligations que les entreprises ?
La réponse courte est : cela dépend directement de la situation fiscale de votre CSE au regard de la TVA. Tout comme pour les associations, le législateur fait une distinction claire selon le statut fiscal de l’instance.
Voici les 2 cas de figure principaux pour savoir exactement où se situe votre CSE.
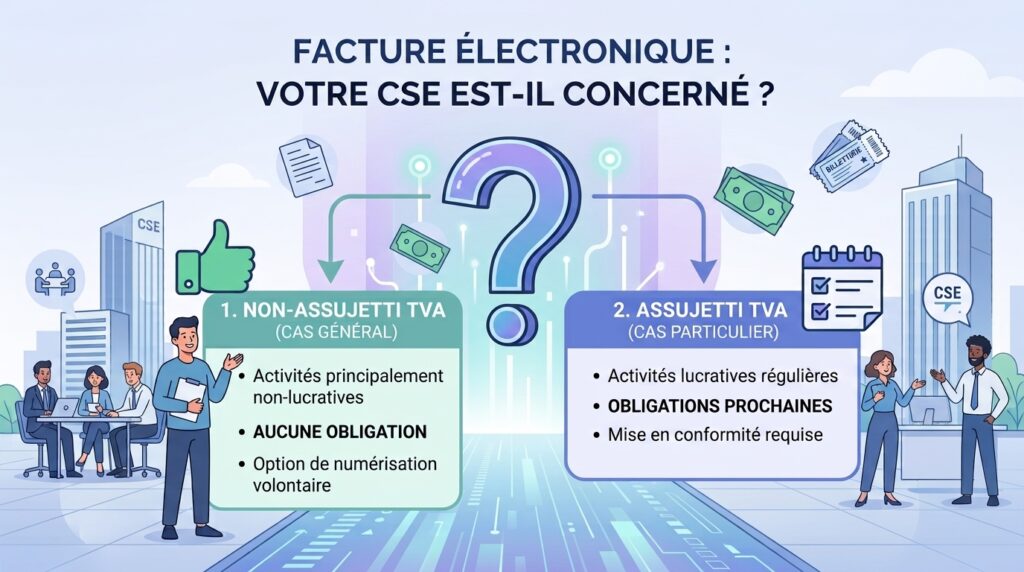
1. Le cas général : Votre CSE n’est PAS assujetti à la TVA
C’est la situation dans laquelle se trouvent la grande majorité des Comités Sociaux et Économiques.
Êtes-vous concerné ?
Ce cas concerne les CSE qui n’exercent aucune activité lucrative, ou dont les activités lucratives restent purement accessoires (c’est-à-dire avec des recettes lucratives inférieures ou égales à 81 051 € sur l’année N et N-1).
Vos obligations légales :
- Aucune obligation : Votre CSE se situe en dehors du champ d’application de la réforme.
- Aucun équipement requis : Vous n’avez pas l’obligation de vous équiper d’une plateforme agréée de réception, d’émettre des factures électroniques ou de figurer dans l’annuaire public de la DGFiP.
L’option volontaire :
Même si la loi ne vous y oblige pas, votre CSE peut décider de s’équiper de manière volontaire d’une Plateforme Agréée (PA) privée afin de centraliser et recevoir la facturation de ses fournisseurs.
- À noter : Ne pouvant pas figurer dans l’annuaire public de la DGFiP, le CSE devra simplement transmettre lui-même à ses fournisseurs son adresse de réception spécifique (par exemple une adresse e-mail dédiée créée via sa plateforme).
2. Le cas particulier : Votre CSE EST assujetti à la TVA
Dans certaines configurations bien précises, votre instance entre pleinement dans le périmètre d’application de la réforme.
Êtes-vous concerné ?
Ce cas concerne les CSE qui réalisent des activités lucratives soumises à la TVA à titre principal, ou à titre accessoire en dépassant le seuil des 81 051 € de recettes lucratives.
- Exemple typique : La gestion en régie directe de la restauration collective pour les salariés sur le site.
Vos obligations et le calendrier d’application :
- 🗓️ À compter du 1er septembre 2026 – Obligation de réception : Le CSE aura l’obligation de s’équiper d’une Plateforme Agréée (PA). Celle-ci se chargera d’inscrire le CSE dans l’annuaire public de la DGFiP pour permettre l’acheminement de ses factures d’achats.
- 🗓️ À compter du 1er septembre 2027 – Obligation d’émission et e-reporting : Le CSE devra émettre des factures électroniques pour ses ventes destinées à des clients professionnels (B2B). Il devra également transmettre à l’administration fiscale ses données de ventes B2C (aux salariés/particuliers) ainsi que les données de paiement via le mécanisme d’e-reporting.
Synthèse : Quel impact pour votre CSE ?
| Statut fiscal du CSE | Condition de recettes lucratives | Obligation de réception | Obligation d’émission & e-reporting |
| Non assujetti à la TVA (Cas général) | Recettes lucratives ≤ 81 051 € | Aucune (Option volontaire possible) | Aucune |
| Assujetti à la TVA (Cas particulier) | Recettes lucratives > 81 051 € ou activité principale (ex: cantine) | 1er septembre 2026 (Plateforme Agréée) | 1er septembre 2027 (B2B et e-reporting) |
Un doute sur la situation fiscale de votre CSE ?
Déterminer avec certitude le statut fiscal d’un CSE et le seuil de lucrativité de ses activités nécessite une analyse comptable précise.
Alumna Conseil est un cabinet d’expertise comptable spécialisée à 100 % dans l’accompagnement des CSE et de leurs élus. Nous vous aidons à clarifier vos obligations et à sécuriser la gestion financière et fiscale de votre mandat.
👉 Vous souhaitez faire le point sur la comptabilité de votre instance ?
- Rendez-vous sur notre site : www.alumnaconseil.fr
- Contactez-nous directement ou inscrivez-vous à notre newsletter pour recevoir tous nos conseils d’experts !